La respuesta corta
¿Depósito a plazo o trading?
En un depósito a plazo de un banco o caja peruana, el capital no baja por el mercado, la SBS supervisa a la entidad y el Fondo de Seguro de Depósitos cubre hasta S/ 123,000 en el periodo setiembre a noviembre de 2026. En un CFD de una plataforma del exterior puedes perder todo lo depositado y nadie te cubre.
No son dos versiones del mismo producto con más o menos rentabilidad. Son dos cosas distintas: el depósito a plazo es prestarle tu plata a una entidad supervisada a cambio de una tasa pactada; el trading de CFD (contratos por diferencia) es apostar a la dirección de un precio, con el capital expuesto en cada operación.
La decisión correcta casi nunca es «uno o el otro». Es cuánto va a cada lado, y el plazo fijo suele ser donde vive la parte que no puedes perder.
El lado conservador
Cómo funciona el depósito a plazo
Seis cosas que conviene revisar antes de firmar.
Tasa pactada
La entidad te dice la tasa al abrir. Compara entre bancos, cajas municipales y financieras: la diferencia puede ser grande.
Plazo fijo de verdad
Te comprometes a no tocar la plata hasta la fecha. Si retiras antes, pregunta cuánto pierdes de interés.
Supervisado por la SBS
Bancos, financieras y cajas están bajo la SBS (Superintendencia de Banca, Seguros y AFP).
Con seguro de depósitos
Las entidades miembro del Fondo pagan una prima para que sus depositantes tengan cobertura, sin costo para ti.
Rentabilidad modesta
No te vas a hacer rico con un plazo fijo. Su trabajo es conservar y sumar de a poco, no multiplicar.
En soles o en dólares
Elige la moneda en la que vas a gastar. Lo explicamos en dólares o soles.
Con la fuente
Qué cubre el Fondo de Seguro de Depósitos
- S/ 123,000Cobertura máximapor depositante, periodo setiembre a noviembre de 2026
- Bancos, financieras, cajasQuiénes son miembroscajas municipales y cajas rurales de ahorro y crédito
- NingunoCosto para tilas entidades pagan una prima cada trimestre
- Sin coberturaPlataformas del exteriorno son miembros del Fondo
El FSD (Fondo de Seguro de Depósitos) publica el monto máximo de cobertura por periodo, y lo actualiza: el valor de S/ 123,000 es el de setiembre a noviembre de 2026. Si lees esta página después, entra a fsd.org.pe y confirma el monto del periodo vigente.
En las cuentas mancomunadas, el monto se reparte entre los titulares según el artículo 153 de la Ley General del Sistema Financiero, la Ley N.° 26702. Si tienes más que el límite en una sola entidad, la parte que lo supera queda sin cobertura: repartir entre entidades distintas es la forma de mantener todo cubierto.
Lado a lado
Plazo fijo y CFD, punto por punto
| Punto | Depósito a plazo en banco o caja | CFD en una plataforma del exterior |
|---|---|---|
| Qué compras | Una tasa pactada por un plazo | La diferencia de precio de un activo, sin poseerlo |
| Quién supervisa | SBS | Nadie en el Perú; la SMV advierte sobre la oferta pública de Forex y CFD |
| Seguro sobre tu dinero | FSD hasta S/ 123,000 por depositante en el periodo vigente | No hay |
| Peor caso | Si retiras antes, pierdes parte del interés | Pierdes todo lo depositado |
| Costos | Penalidad por retiro anticipado, si la hay | Conversión de hasta 3%, retiro de 2% desde el 2º del mes, inactividad de US$ 10 por mes |
| Dónde reclamas | En la entidad y, después, ante la SBS | Solo ante la propia empresa |
El lado de riesgo
Lo que realmente arriesgas en un CFD
El precio va en tu contra
Un CFD sigue el precio de un activo. Si se mueve al revés de lo que apostaste, pierdes, sin piso pactado.
El apalancamiento lo agranda
Con apalancamiento, un movimiento chico del precio pesa mucho sobre tu saldo. Lo explicamos en apalancamiento.
Nadie te devuelve lo perdido
Sin FSD ni supervisión de la SMV, lo que pierdes operando es pérdida tuya. No hay seguro detrás.
La SMV publicó un comunicado en el que alerta que ninguna empresa en el Perú se encuentra autorizada para ofrecer públicamente productos y servicios del mercado Forex, y menciona también los CFD. Una plataforma del exterior que ofrece CFD a peruanos está, por definición, fuera de la supervisión de la SMV.
Qué es un CFD con más calma está en qué es un CFD.
El caso concreto
Dónde queda la Safirion en esta comparación
- THUNDER FLASH LLCEmpresaregistrada en Nevis, Reg. L 22853
- No existeSupervisión en el Perúno está supervisada por la SMV
- No aplicaSeguro de depósitosno es miembro del FSD
- US$ 10Depósito desdemonto en que el sitio dice que empieza
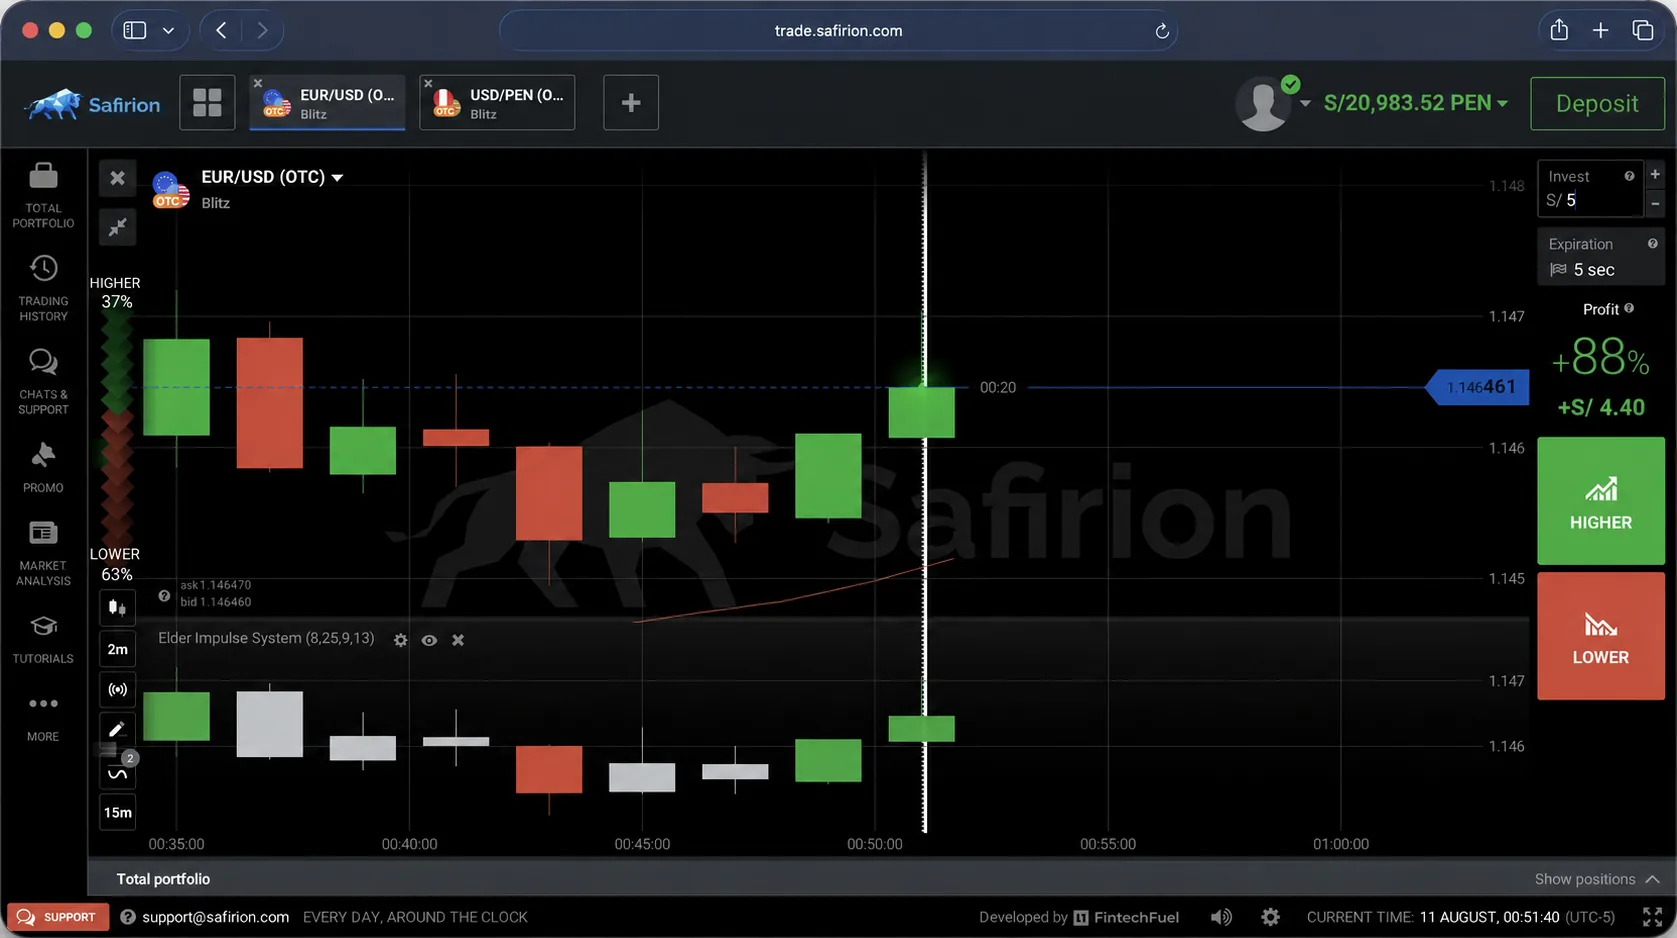
La Safirion está en la columna de la derecha: es una plataforma de CFD operada por THUNDER FLASH LLC, de Nevis, con pagos de THUNDER FLASH CY LTD, de Chipre. No está supervisada por la SMV y el dinero que depositas no tiene la cobertura del Fondo de Seguro de Depósitos.
Si decides conocerla, la regla es la misma que para cualquier riesgo: el colchón se queda en el plazo fijo o la cuenta de ahorro, y a la plataforma va solo lo que puedes perder por completo. Empieza por la cuenta de demostración.
Operar CFD implica riesgo de perder el capital invertido. Nada de lo depositado en una plataforma del exterior está cubierto por el Fondo de Seguro de Depósitos ni supervisado por la SMV. Solo para mayores de 18 años.
Mitos
Lo que no es verdad en esta comparación
«El plazo fijo pierde contra el trading»
Solo si el trading gana, y eso nadie lo garantiza. Comparar con el mejor caso del trading es hacerse trampa.
«El seguro cubre todo»
Cubre hasta el monto máximo del periodo, por depositante, y solo en entidades miembro del Fondo.
«Una plataforma grande ya está asegurada»
El tamaño no es cobertura. Si no es miembro del FSD, tu depósito no tiene seguro peruano.
«Con poco capital no pasa nada»
Con US$ 10 o con mucho, en un CFD el riesgo es perder lo depositado. Lo que cambia es cuánto duele.
«Puedo mover el colchón y luego reponerlo»
El colchón que se arriesga deja de ser colchón el día que lo necesitas y no está.
«El plazo fijo no tiene ningún riesgo»
Tiene riesgos menores: penalidad por retiro anticipado, inflación y el límite de cobertura. Ninguno es perder el capital por el mercado.