
La respuesta corta
¿Dónde pongo el retiro?
En este orden: primero la deuda cara, después un fondo de emergencia en una entidad supervisada por la SBS, luego plazo fijo o fondo mutuo para el mediano plazo. Y recién al final, con lo que puedas perder, algo de riesgo. Nunca todo el retiro en un solo producto.
El error más común no es elegir mal el producto: es no decidir nada. La plata cae en la cuenta de sueldo, se mezcla con el gasto del mes y a los tres meses nadie sabe dónde quedó. Un retiro sin plan no se invierte: se gasta en cosas que no recuerdas.
El costo invisible
Qué cambia cuando la plata sale
Seis consecuencias que no aparecen en el formulario de retiro.
Deja de capitalizar
Dentro del fondo, la rentabilidad se acumula sobre el saldo. Afuera, solo rinde lo que tú consigas con ella.
No se puede devolver
No existe un trámite para reponer lo retirado. La decisión se toma una vez y es definitiva.
Tu pensión futura baja
La pensión se calcula sobre el saldo acumulado. Menos saldo, menos pensión; no hay forma de evitar esa aritmética.
Sales del esquema supervisado
Dentro de la AFP hay una entidad supervisada por la SBS. En tu cuenta personal, las decisiones y los riesgos son tuyos.
Ganas control
Y eso también cuenta: puedes pagar deuda, cubrir una emergencia real o diversificar. El control es la única ventaja, y es grande.
Te vuelves objetivo
Cuando se habla de retiros, aparecen los «asesores». Vas a recibir ofertas que prometen duplicar tu plata. Ninguna es cierta.
El trámite
Cómo se pide, sin pagarle a nadie
El trámite es gratuito y lo haces tú. Las últimas leyes han ordenado la solicitud por cronograma según el último dígito del DNI.
Confirma la regla vigente
Cada retiro extraordinario viene con su propia ley: su tope, su plazo y su cronograma. La referencia es el portal del Estado y el de la SBS, no un grupo de WhatsApp.
Entra por el canal de tu AFP
La solicitud se presenta en la plataforma oficial de tu administradora, escribiendo la dirección a mano o por su app. Tu AFP figura en tu boleta de pago.
Guarda la constancia
Al enviar la solicitud, descarga el comprobante con número, fecha y hora. Sin ese papel no tienes nada que reclamar después.
Nadie puede «acelerar» tu retiro por una comisión, y ninguna AFP ni la SBS te va a pedir tu clave, tu token o un pago para liberar el fondo. Si te lo ofrecen, es fraude: el trámite es gratuito y personal.
Lado a lado
Los destinos, de menor a mayor riesgo
Ninguna fila promete rentabilidad. Lo que cambia entre ellas es qué pasa el día que necesitas la plata.
| Destino | Para qué sirve | Quién supervisa |
|---|---|---|
| Pagar deuda cara | Dejar de pagar intereses: el único retorno seguro de esta tabla | No aplica; es tu deuda con una entidad del sistema |
| Cuenta a la vista | Fondo de emergencia disponible el mismo día, para lo imprevisto | SBS, por tratarse de banco, caja o financiera |
| Depósito a plazo fijo | Capital estable con tasa pactada; revisa la penalidad por retiro anticipado | SBS; el seguro de depósitos aplica con los límites que ella publica |
| Dejar el saldo en la AFP | Seguir dentro del esquema de pensiones, sin decidir nada hoy | SBS, que supervisa el sistema privado de pensiones |
| Fondo mutuo | Mediano plazo con valor cuota que sube y baja; no hay capital garantizado | SMV, por ser sociedad administradora inscrita |
| Bolsa de Valores de Lima | Largo plazo y riesgo real de caída; se entra por una SAB | SMV, con CAVALI reteniendo 5% de la ganancia |
| Plataforma del exterior | Riesgo muy alto; puedes perder todo el saldo de la cuenta | Nadie en el Perú: no está en el registro de la SMV |
Las reglas del primer año
Seis reglas que salvan el retiro
El primer año decide casi todo: es cuando la plata está suelta y la cabeza, caliente.
- No lo deposites en la cuenta donde recibes tu sueldo. Mezclado con el gasto del mes, desaparece sin que lo decidas.
- Separa el fondo de emergencia antes de pensar en invertir: entre 3 y 6 meses de tus gastos fijos, según lo estable que sea tu trabajo.
- No concentres todo en una sola entidad. El seguro de depósitos tiene límites por persona y por empresa, y la SBS los publica.
- Decide el plazo antes del producto. Plata que vas a necesitar en meses no va a nada cuyo precio pueda caer.
- No compres nada el mismo día que recibes el depósito. Una semana de espera no te cuesta rentabilidad y evita decisiones tomadas con adrenalina.
- Escribe el plan en una hoja: cuánto, dónde y por cuánto tiempo.
Temporada de caza
Las ofertas que aparecen con cada retiro
Seis patrones que se repiten en todas las temporadas de retiro. Si reconoces uno, ya sabes qué hacer.
«Yo te hago el trámite»
Por una comisión, claro. El trámite es gratuito, personal y se hace en el canal oficial de tu AFP.
«Te garantizo un porcentaje mensual»
Nadie en el mundo puede garantizar rentabilidad. Quien lo promete está vendiendo otra cosa.
«Invierte conmigo, yo opero por ti»
Entregar tu clave a un «gestor» es la receta de la pérdida total, y además te deja sin prueba de nada.
Link que llega por mensaje
Páginas clonadas de AFP y de bancos. Entra siempre escribiendo la dirección a mano, nunca por un enlace recibido.
«Oportunidad solo por hoy»
La urgencia es la herramienta principal del fraude. Una inversión seria sigue existiendo la semana siguiente.
«Recupero el dinero que perdiste»
El segundo fraude vive de las víctimas del primero. Nunca pagues por adelantado una recuperación.
El caso concreto
¿Y una plataforma del exterior?
- THUNDER FLASH LLCEmpresaoperadora de la plataforma
- No existeSupervisión en el Perúno está en el registro de la SMV
- US$ 10Depósito desdemonto en que el sitio dice que empieza
- SíCuenta de pruebase opera con saldo de demostración
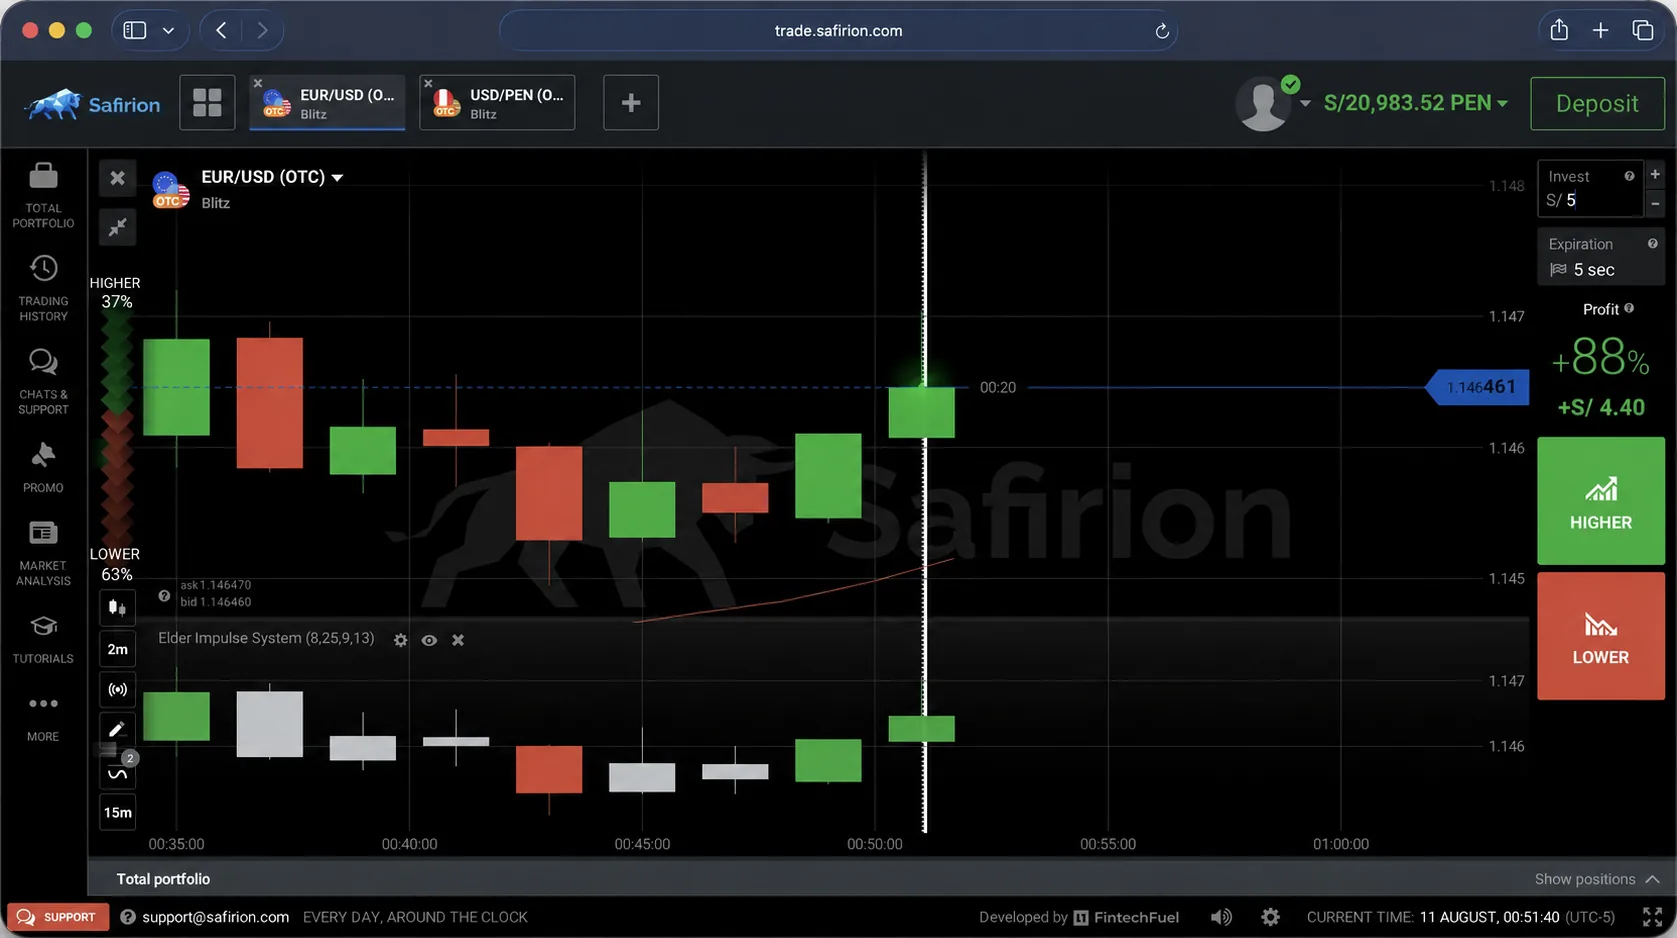
Es la última casilla de la tabla: el fondo de jubilación no es la plata para esa casilla. Una plataforma del exterior con instrumentos apalancados puede llevarse todo el saldo de la cuenta, y no hay organismo peruano que intervenga. La respuesta completa está en ¿Safirion está regulada por la SMV?
Si de todas formas quieres conocer el mercado, el orden sensato es cuenta de demostración primero, depósito mínimo después y solo con plata que puedas perder sin cambiar tu vida. Y si aparece ganancia, se declara: es renta de fuente extranjera, con escala de 8% a 30%, como detallamos en impuestos de la SUNAT.
Operar con instrumentos apalancados implica riesgo de perder el capital invertido. Solo para mayores de 18 años, nunca con plata prestada y nunca con el dinero que sostiene tu jubilación.
Honestidad
Lo que el retiro AFP no es
No es plata del Estado
Es tu aporte acumulado en tu cuenta individual. Nadie te está regalando nada.
No es un premio
Estaba destinado a sostenerte cuando dejes de trabajar. Gastarlo adelanta el problema, no lo resuelve.
No se devuelve
No existe trámite para reponer lo retirado al fondo. La decisión es de una sola vía.
No viene con asesoría gratis
Quien se presenta como asesor de tu retiro casi siempre cobra por recomendarte lo que a él le conviene.
No está asegurado afuera
Una vez en tu cuenta, su protección depende del producto que elijas. En el exterior, de ninguno.
No se multiplica
Ningún producto honesto te promete duplicarlo. El que lo promete es el riesgo, no la oportunidad.