La respuesta corta
¿Qué hago con mi CTS?
Primero, mata la deuda cara. Segundo, deja en tu cuenta de CTS o en un plazo fijo el equivalente a varios meses de gastos, porque esa plata existe para cuando te quedes sin trabajo. Solo lo que sobre, y únicamente si puedes perderlo, va a una inversión de riesgo.
La CTS no es un bono ni una gratificación: es el colchón que te sostiene mientras buscas chamba. Por eso la pregunta correcta no es «¿dónde gano más?», es «¿cuánto de esto puedo dejar de tocar sin quedarme en el aire?».
Lo básico
Cómo funciona tu CTS
Seis cosas que están en tu boleta de pago y que mucha gente nunca revisó.
Se deposita dos veces al año
Tu empleador la abona en mayo y en noviembre. No llega con el sueldo: va a una cuenta de CTS separada.
La entidad la eliges tú
Banco, caja municipal o financiera: la cuenta de CTS es tu decisión, no la del área de personal.
Se puede trasladar
Si otra entidad te paga mejor tasa, pides el traslado por escrito. El trámite es tuyo y no te cuesta el sueldo.
Gana intereses
Cada entidad publica la tasa de su cuenta de CTS. Compárala: entre la más baja y la más alta la diferencia no es decorativa.
No todos la tienen
Depende del régimen laboral y de la jornada. Si no la ves en tu boleta, pregunta en planilla antes de suponer.
Al salir, es toda tuya
Cuando termina el vínculo laboral, el saldo queda a tu libre disposición. Para eso fue creada.
Antes de hacer planes
Cuánto puedes sacar hoy
Acá es donde circula más desinformación. La CTS nació intangible —guardada— y el Congreso ha aprobado varias leyes que permitieron disponer de ella, cada una con su propio límite y su propia fecha de corte. Por eso ningún número de disponibilidad sirve para siempre.
Las dos únicas fuentes que valen: el monto disponible que tu banco o caja te muestra en la app o en la banca por internet, y la regla vigente publicada en el portal del Estado peruano. Confirma las dos antes de prometerte un gasto.
Nadie del Estado ni de tu banco te va a pedir tu clave, tu token o un pago para «liberar» tu CTS. Si te escriben eso por WhatsApp, es fraude. Entra siempre escribiendo la dirección de tu banco a mano o por su app oficial.
El filtro
Tres preguntas antes de mover la plata
Si alguna respuesta te incomoda, la CTS se queda donde está. No hay inversión que compense una emergencia sin colchón.
¿Tengo deuda cara?
Tarjeta de crédito, préstamo de consumo o deuda refinanciada. Pagar eso rinde seguro lo que te estaba costando: ninguna inversión te garantiza lo mismo.
¿Cuántos meses aguanto sin sueldo?
Suma tus gastos fijos de un mes y multiplica por los meses que tardarías en conseguir trabajo. Ese monto no se invierte en riesgo.
¿Puedo perder esta parte?
Si la respuesta es no, no va a bolsa, ni a fondo mutuo, ni a una plataforma del exterior. Va a un producto con capital estable.
Lado a lado
Las opciones reales para esa plata
Ordenadas de menor a mayor riesgo, con quién supervisa cada una. Ninguna fila promete rentabilidad.
| Opción | Riesgo de perder capital | Quién supervisa |
|---|---|---|
| Pagar deuda cara | Ninguno: dejas de pagar intereses | No aplica; es tu deuda con una entidad del sistema |
| Dejarla en la cuenta de CTS | Bajo, con la tasa que publique tu entidad | SBS, por ser banco, caja o financiera |
| Depósito a plazo fijo | Bajo, si respetas el plazo pactado | SBS; el seguro de depósitos aplica con los límites que ella publica |
| Fondo mutuo | Medio: el valor cuota sube y baja | SMV, por ser una sociedad administradora inscrita |
| Acciones en la Bolsa de Valores de Lima | Alto: el precio puede caer sin piso | SMV, con la SAB como intermediaria y CAVALI reteniendo 5% de la ganancia |
| Plataforma del exterior con CFD o divisas | Muy alto, y puedes perder todo el saldo | Nadie en el Perú: no está en el registro de la SMV |
La cuenta hecha
El reparto, con números
Un ejemplo redondo para que lo apliques a tu monto real.
Supón que tu depósito fue de S/ 1,000. El reparto honesto no es glamoroso: S/ 900 a lo que no se puede perder —deuda cara primero, y lo que quede a la cuenta de CTS o a un plazo fijo— y como máximo S/ 100 a una inversión de riesgo. Son 900 más 100: la décima parte, y solo si ya resolviste las tres preguntas de arriba.
Ese tope de la décima parte no es timidez. Es la única forma de que una mala racha en la parte riesgosa no te obligue a vender justo cuando el mercado está en contra, que es exactamente como la mayoría pierde plata.
- Haz el traslado de tu cuenta de CTS antes de que llegue el depósito: la tasa se aplica a lo que ya está adentro.
- Si eliges plazo fijo, revisa la penalidad por retiro anticipado. Un colchón bloqueado deja de ser colchón.
- Si eliges fondo mutuo, pide el prospecto y la comisión de administración por escrito, no la rentabilidad del año pasado.
- Si eliges bolsa, necesitas una SAB inscrita en la SMV: cómo funciona está en qué es una SAB.
Honestidad
Lo que la CTS no es
No es plata extra
Ya era tuya: se acumuló con tu trabajo. Gastarla toda no es darte un gusto, es quedarte sin red.
No es capital para apostar
El dinero de riesgo se separa del colchón. Si usas el colchón para arriesgar, no te queda colchón.
No tiene rentabilidad garantizada
Ni en la cuenta de CTS, ni en un fondo, ni en bolsa. La tasa de hoy no promete la de mañana.
No se multiplica por un «asesor»
Quien te promete un porcentaje mensual sobre tu CTS está vendiendo otra cosa. Nadie puede garantizarlo.
No se libera pagando una comisión
No existe trámite privado que «desbloquee» tu CTS. El monto disponible lo define la ley y lo muestra tu banco.
No es para el pie de un gasto fijo nuevo
Usarla para la inicial de algo que te deja una cuota mensual convierte un ahorro en una obligación.
El caso concreto
¿Y poner la CTS en una plataforma de internet?
- THUNDER FLASH LLCEmpresaoperadora de la plataforma
- No existeSupervisión en el Perúno está en el registro de la SMV
- US$ 10Depósito desdemonto en que el sitio dice que empieza
- SíCuenta de pruebase opera sin dinero real
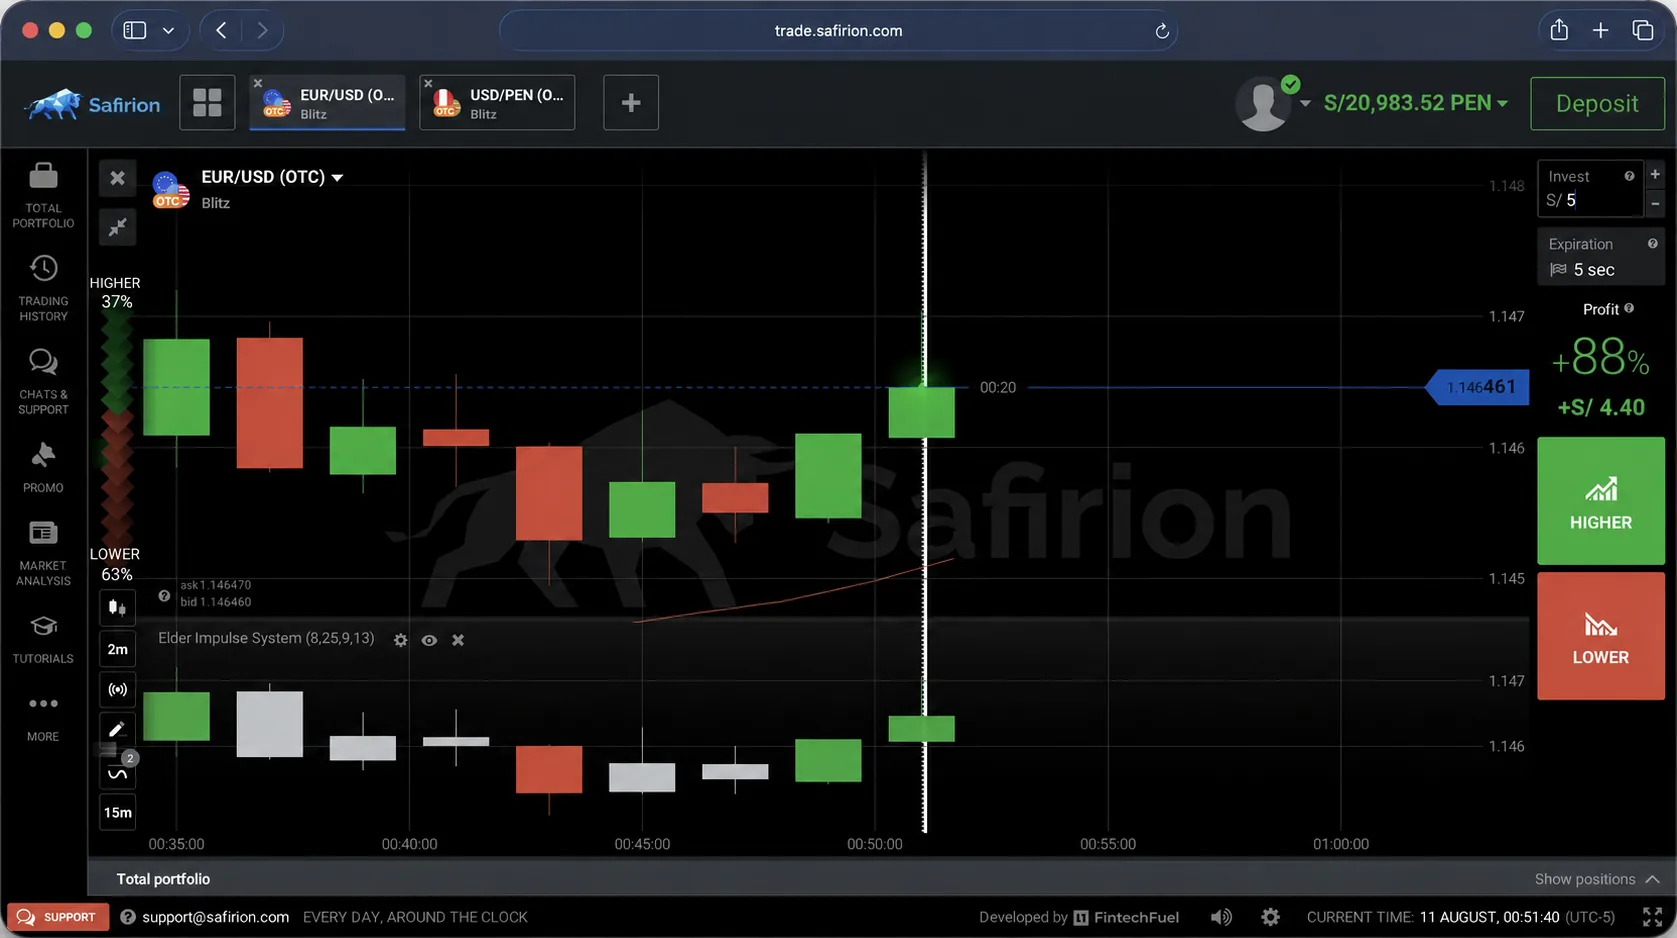
Seamos claros: una plataforma del exterior es la casilla de mayor riesgo de la tabla, y la CTS es la plata con la que no se juega. Si aun así quieres conocerla: cuenta de prueba primero, depósito mínimo después y nunca con el colchón completo.
Lo que no puedes esperar de ahí es protección peruana: la plataforma no está en el registro de la SMV, como explicamos en ¿Safirion está regulada por la SMV?. Si la ganancia aparece, se declara: es renta de fuente extranjera, con escala de 8% a 30%, y el detalle está en impuestos de la SUNAT.
Operar con instrumentos apalancados implica riesgo de perder el capital invertido. Nunca pongas ahí tu fondo de emergencia, plata prestada ni el dinero del alquiler. Solo para mayores de 18 años.