Saltar al contenido
Safirion

Guía · fuentes oficiales leídas el 05/11/2026

Gratificación de julio y diciembre: dónde ponerla

Es un sueldo entero que llega de golpe. Decide antes de que llegue

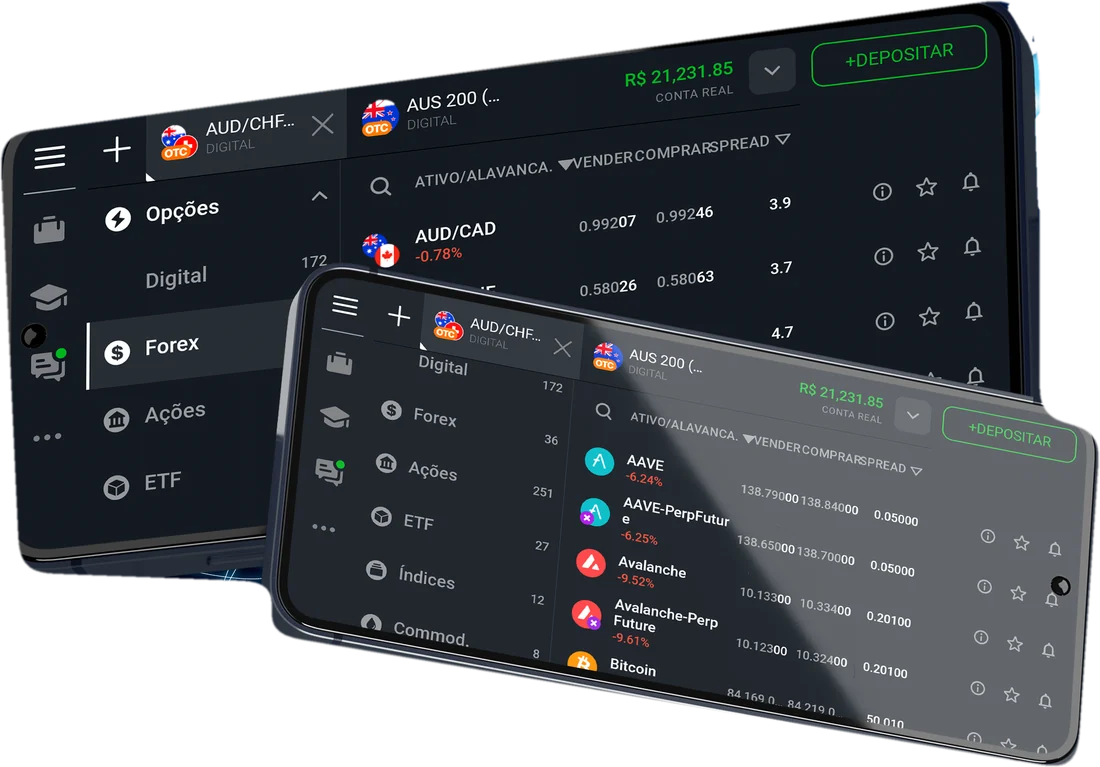
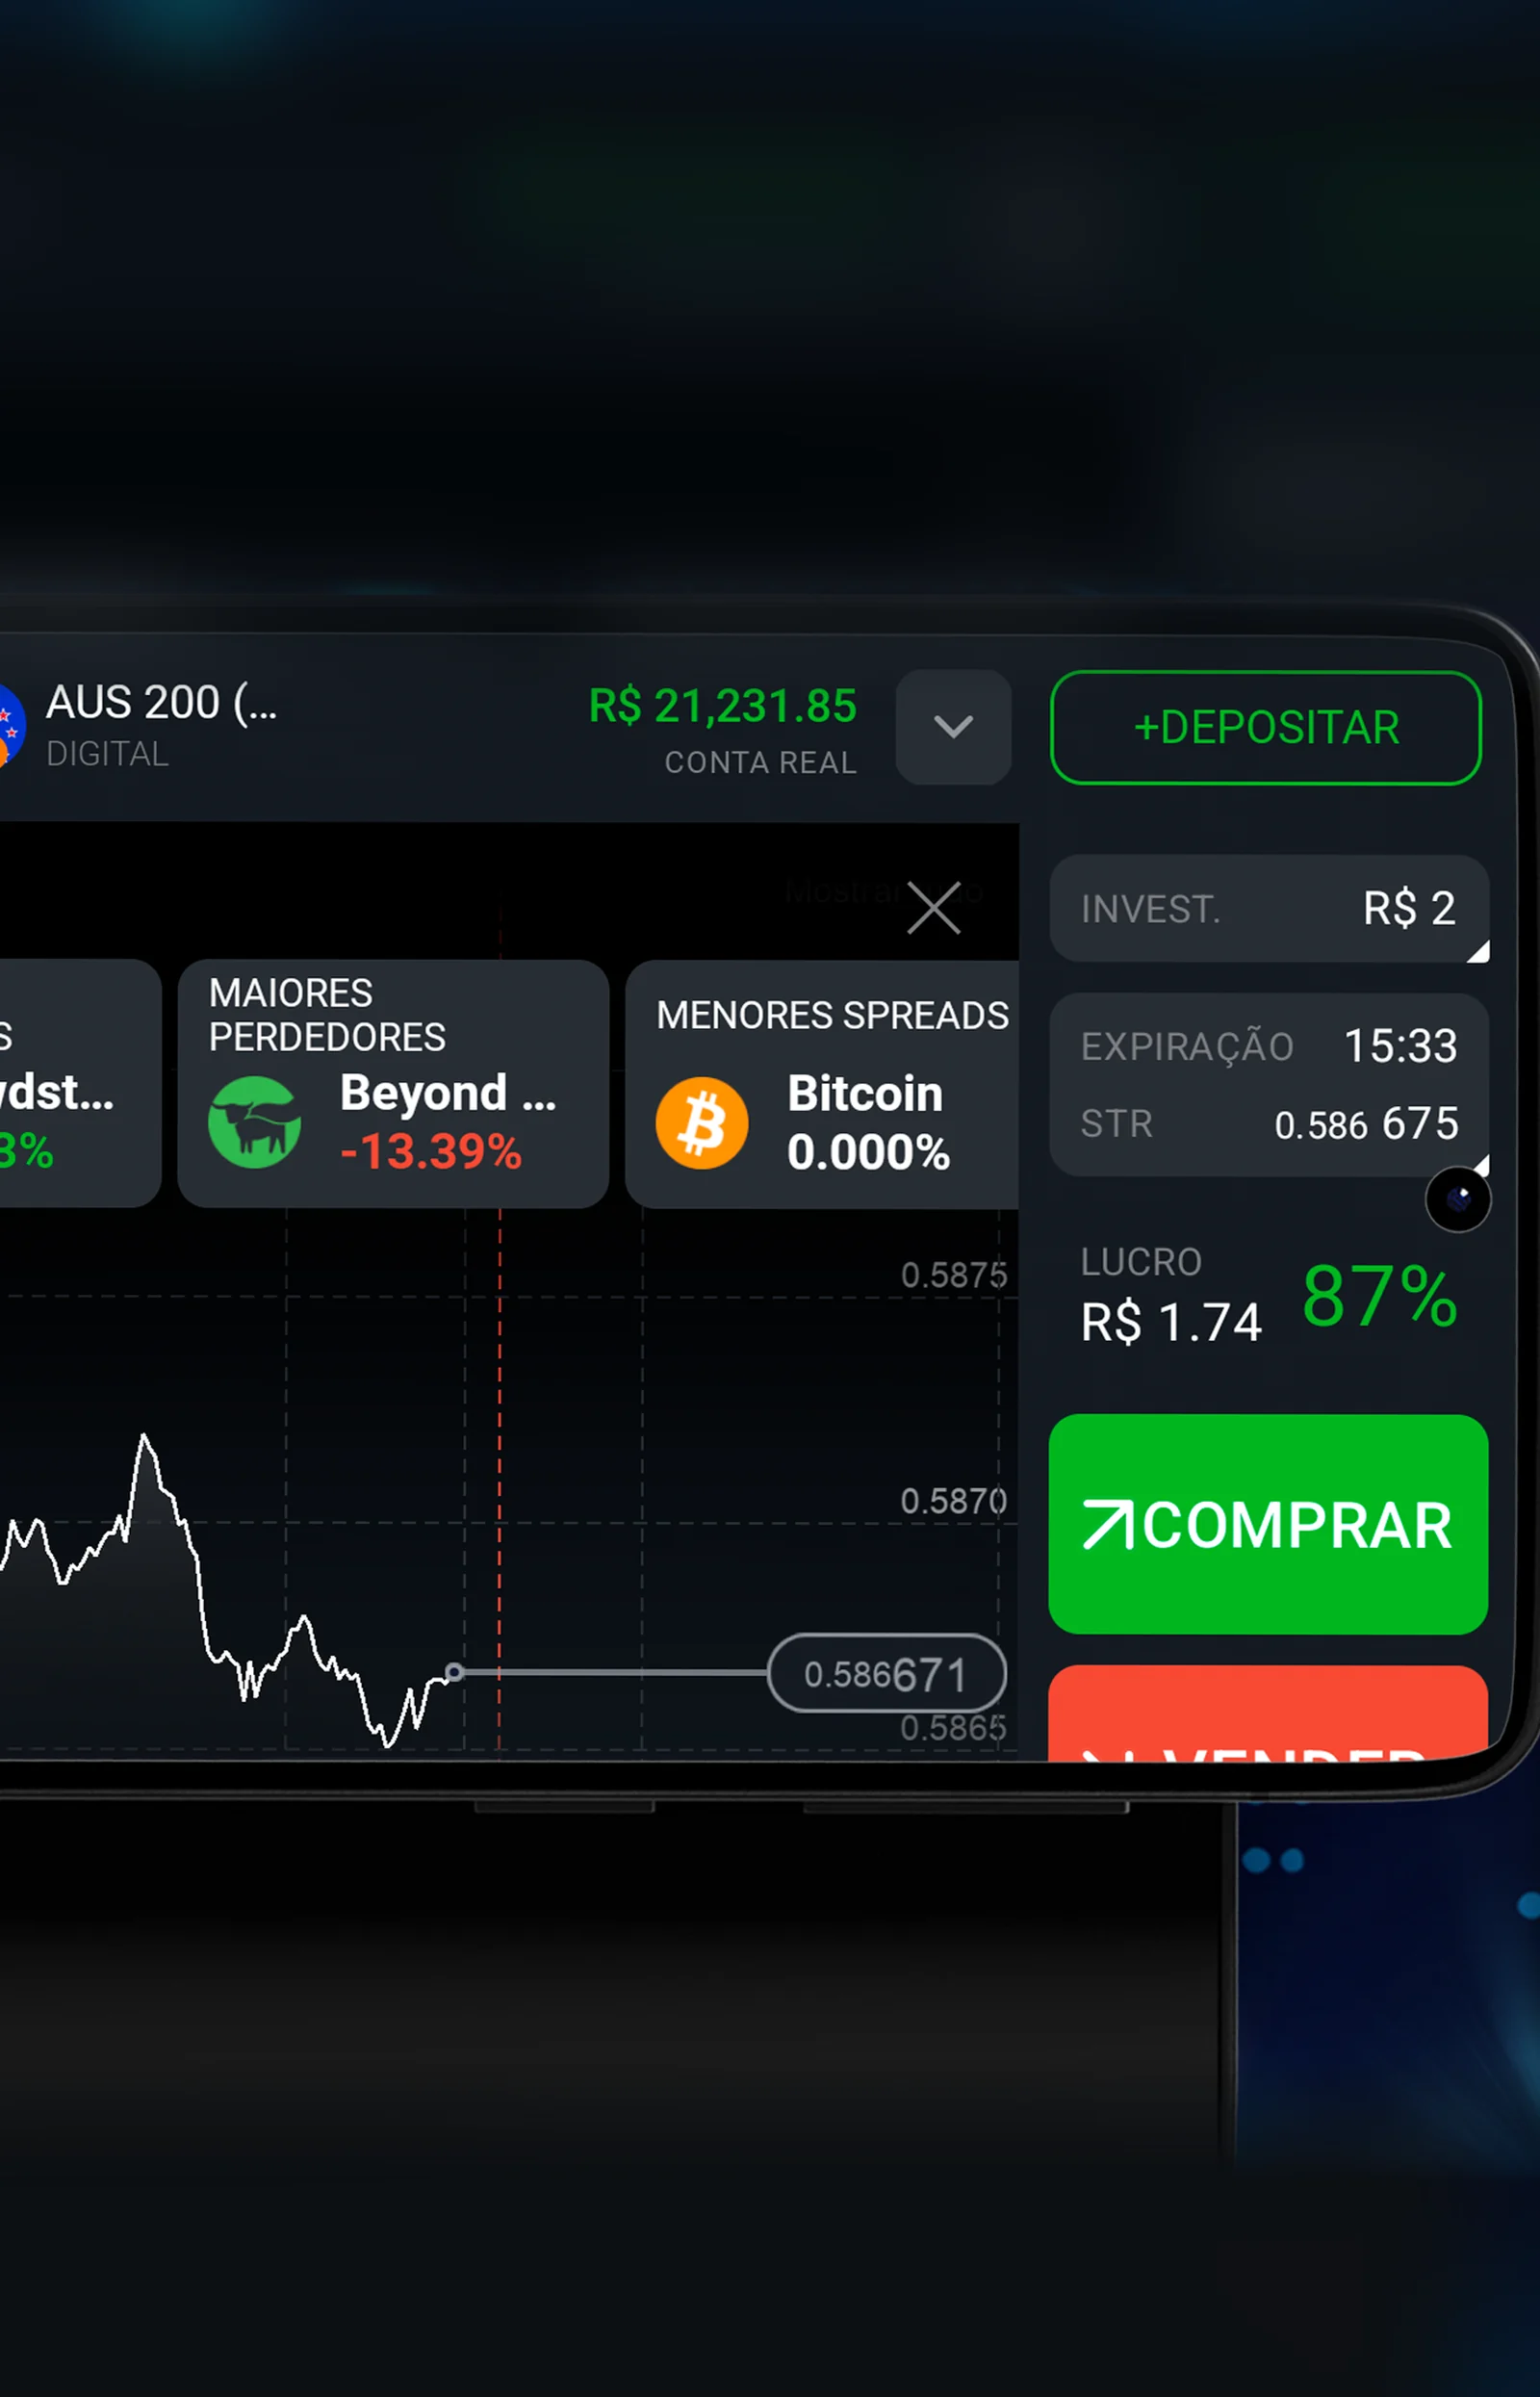
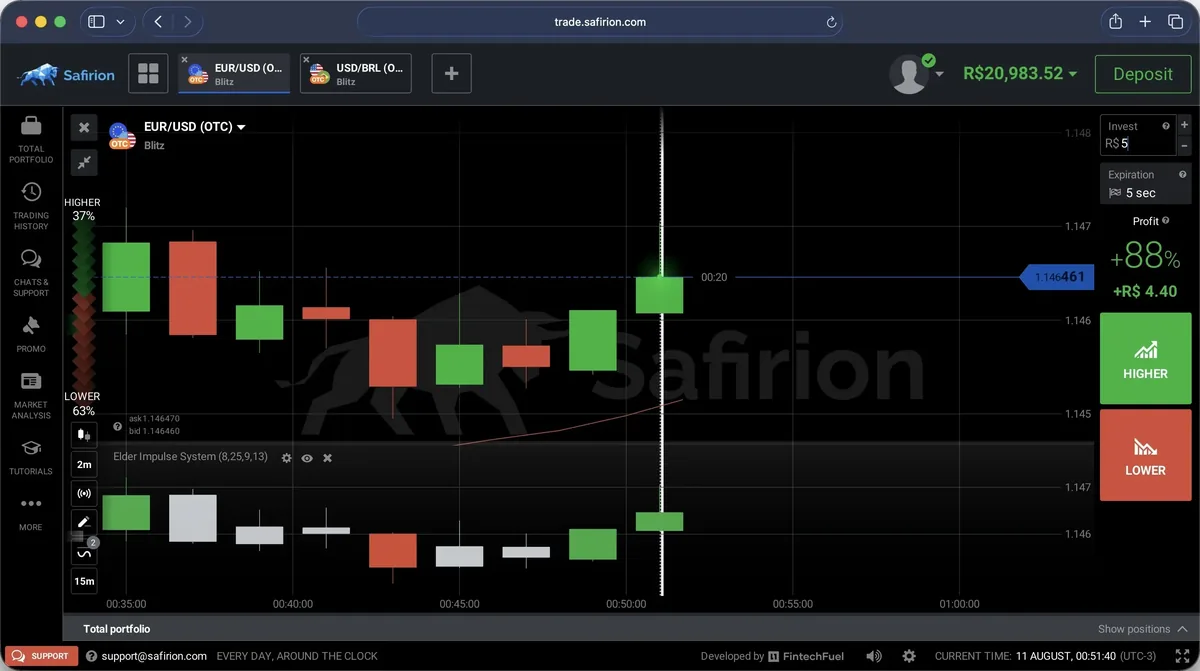
Pantalla real de la plataforma Safirion

La respuesta corta

¿Qué hago con la gratificación?

La gratificación cae en la primera quincena de julio y de diciembre, junto con una bonificación extraordinaria que mucha gente no sabe de dónde sale. Acá está qué dice la ley, el orden sensato para usar esa plata y cuánto, como máximo, tiene sentido arriesgar.

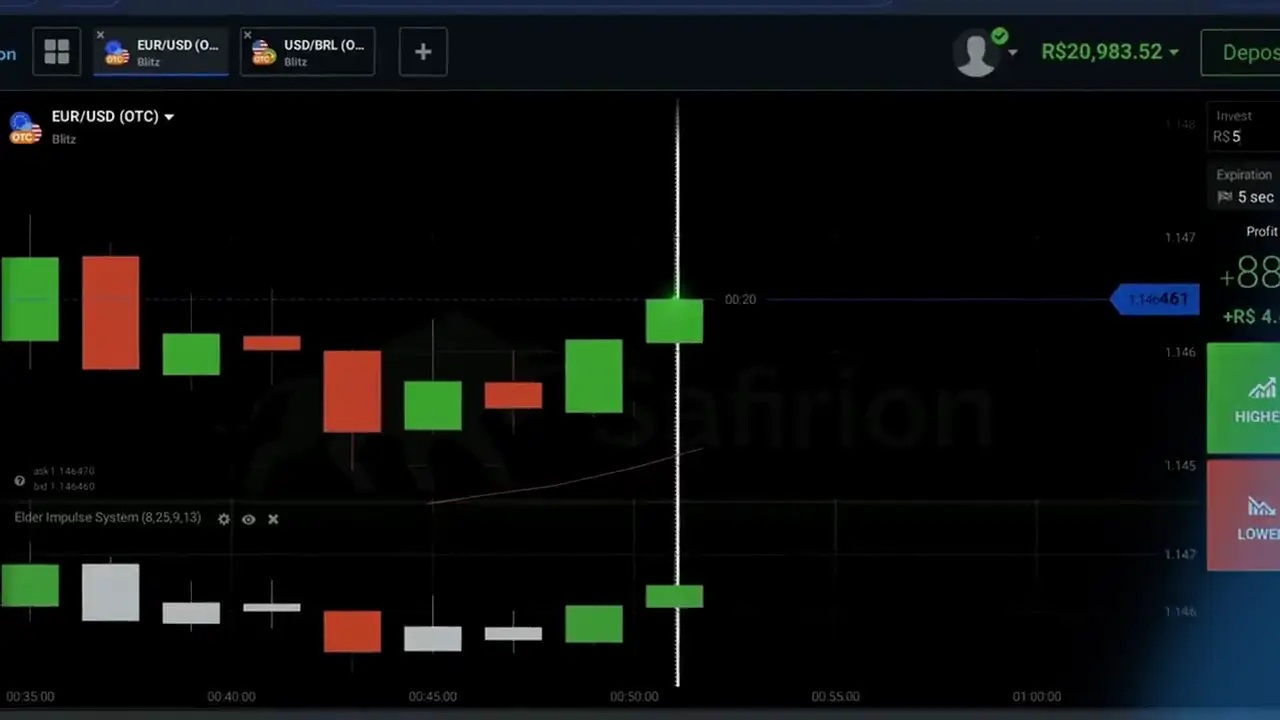
Pantalla real de la plataforma Safirion
La plataforma en la computadora

Primero paga la deuda cara y completa tu fondo de emergencia; después separa lo que ya sabes que vas a gastar en Fiestas Patrias o en Navidad. Solo lo que sobre, y como máximo la décima parte, puede ir a una inversión de riesgo. Si perder esa parte te quita el sueño, no la arriesgues.
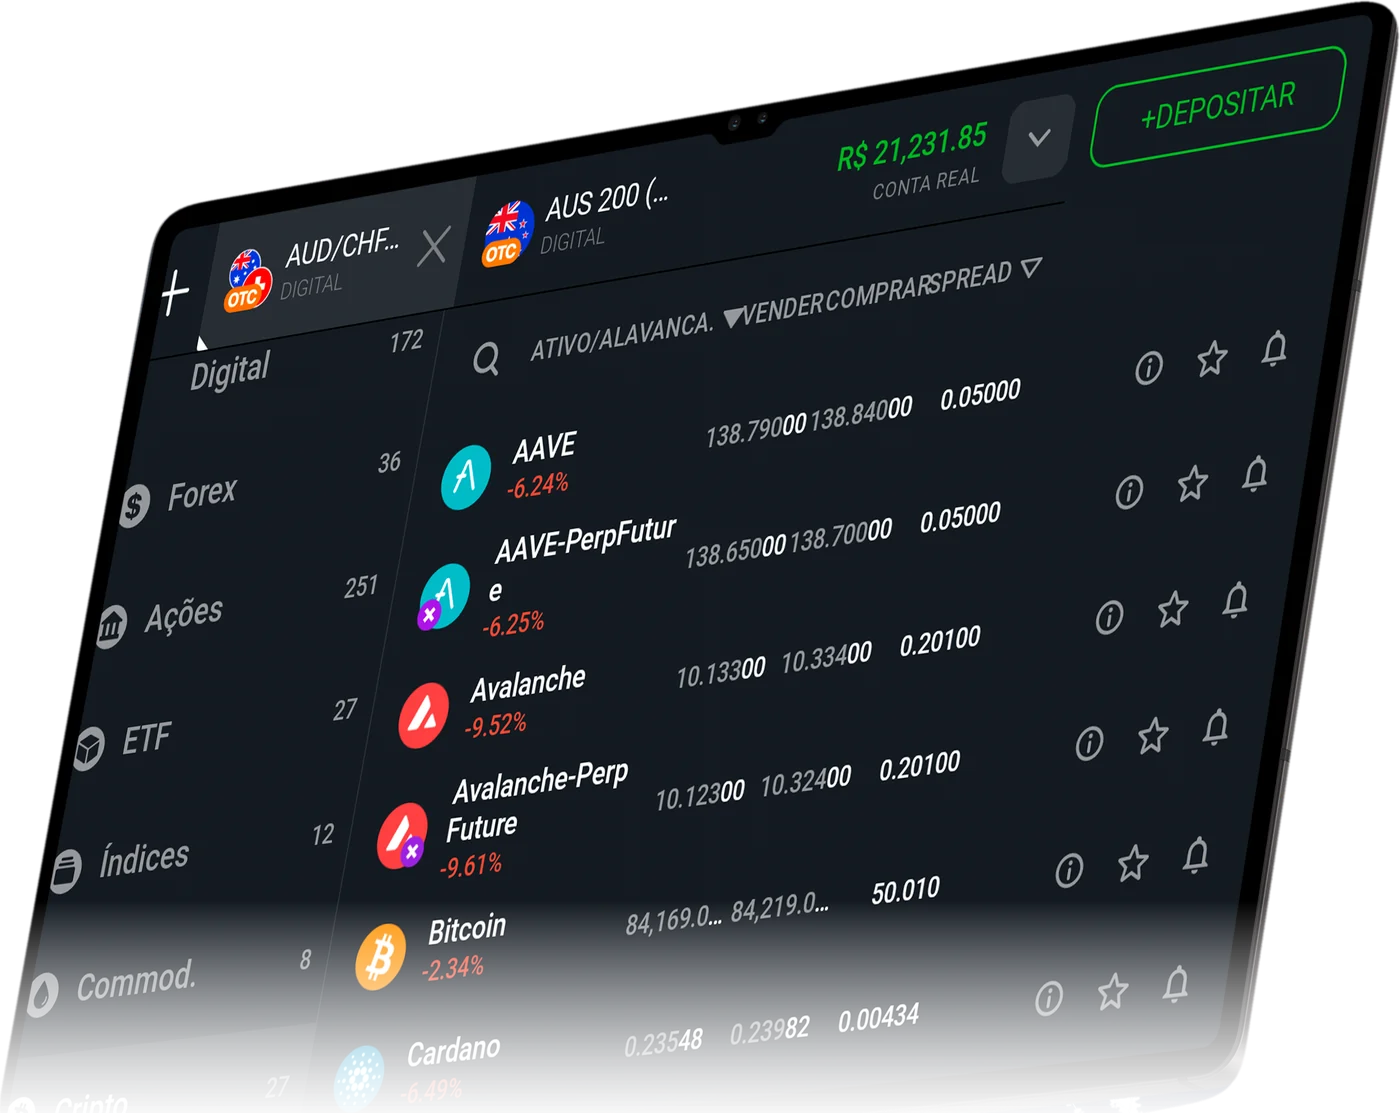
La misma cuenta en el celular

La gratificación se siente como plata extra porque llega fuera del sueldo, pero es parte de lo que ganas en el año. Tratarla como premio es la razón por la que en agosto y en enero tantas cuentas vuelven a cero.

La pregunta útil no es «¿dónde gano más?». Es «¿qué problema resuelvo con esto para que el próximo semestre sea más tranquilo?». Casi siempre la respuesta es una deuda o un colchón, no una apuesta.

La plataforma por dentro

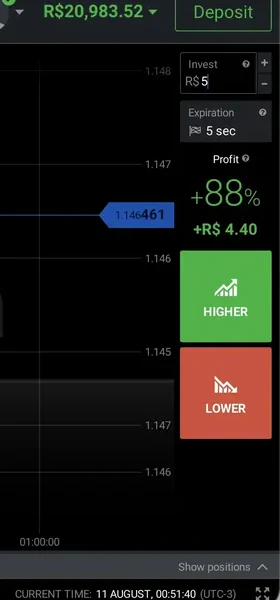
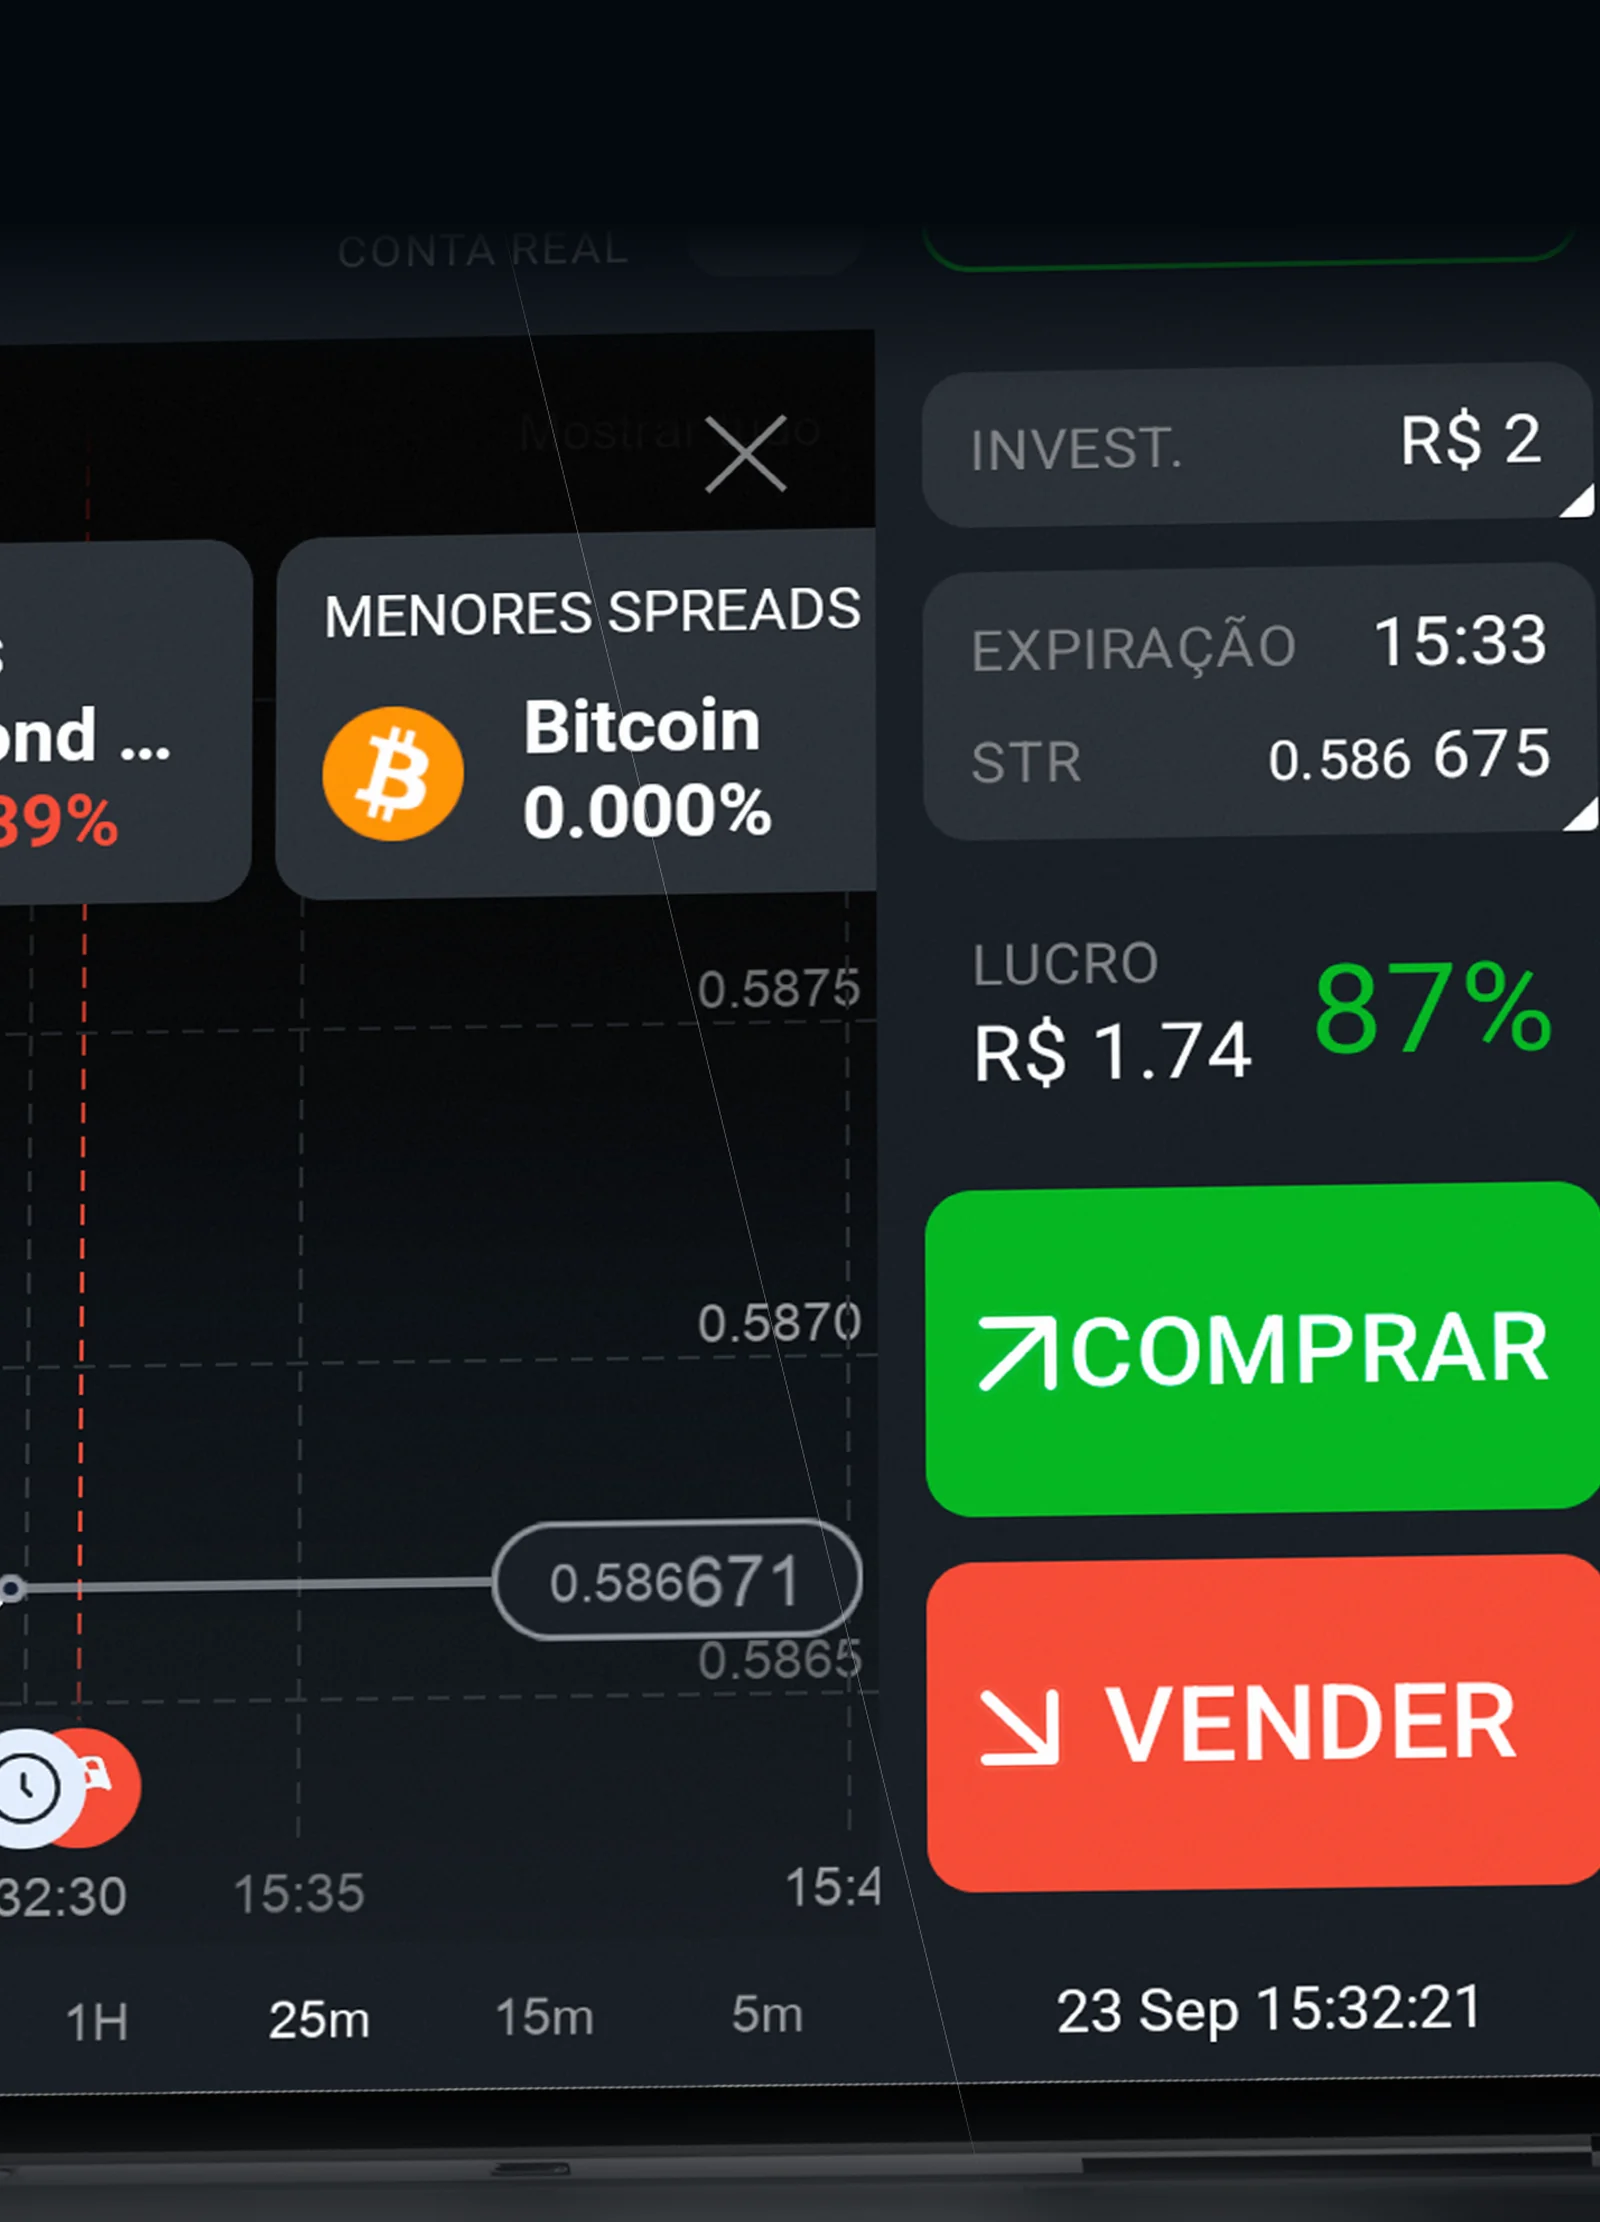
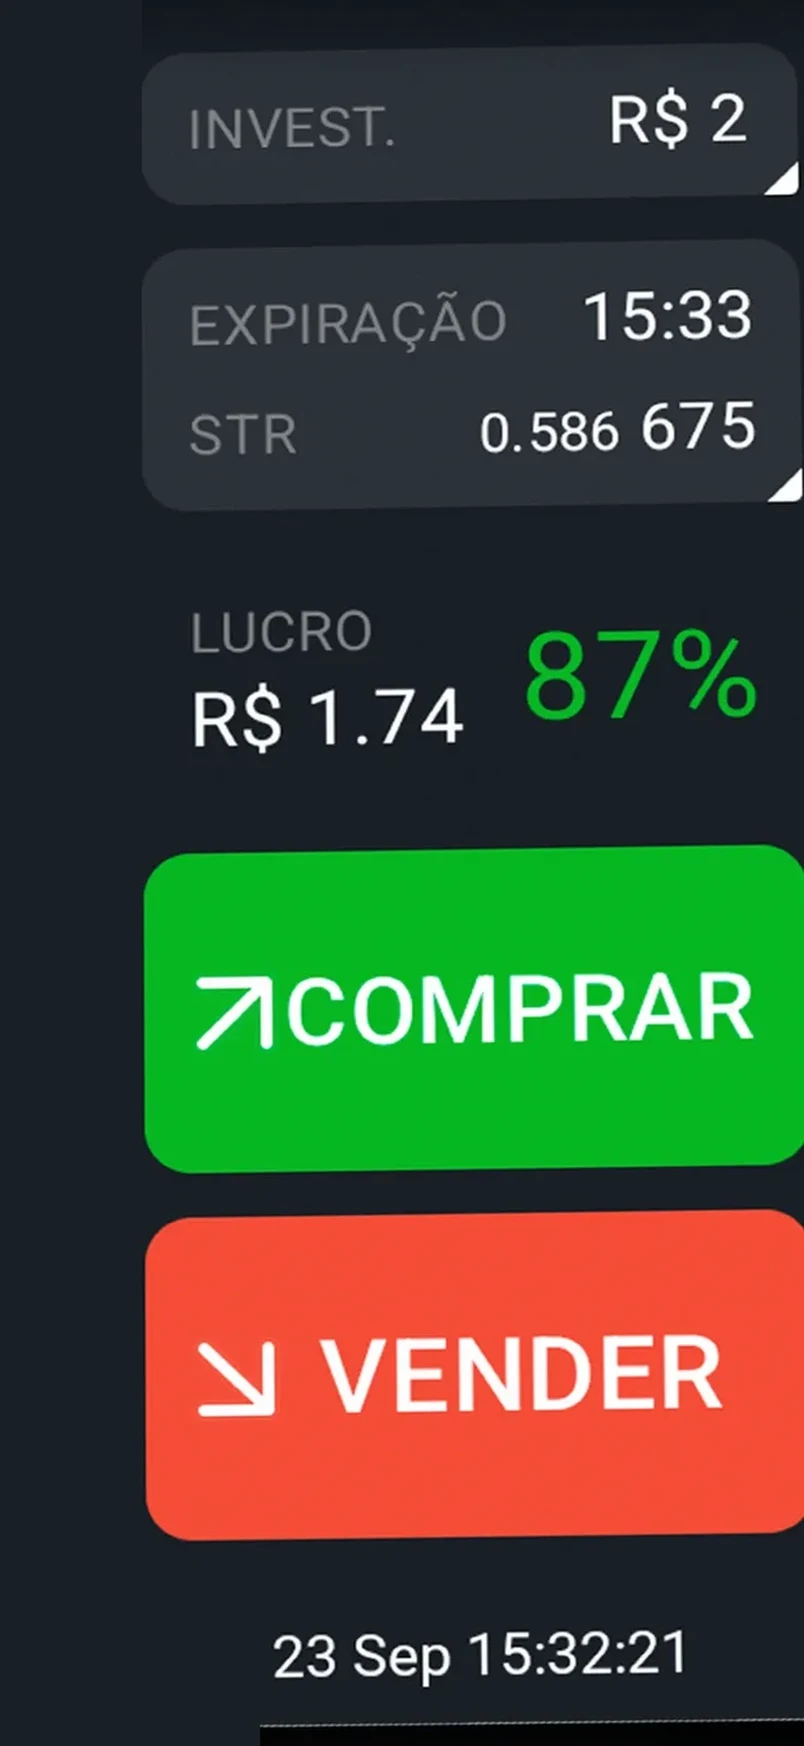
Pantallas reales de la plataforma Safirion.

  • OrdenMonto, vencimiento y retorno antes de operar

  • GráficoEl precio del activo en tiempo real

  • En la computadoraLa misma orden en la plataforma web

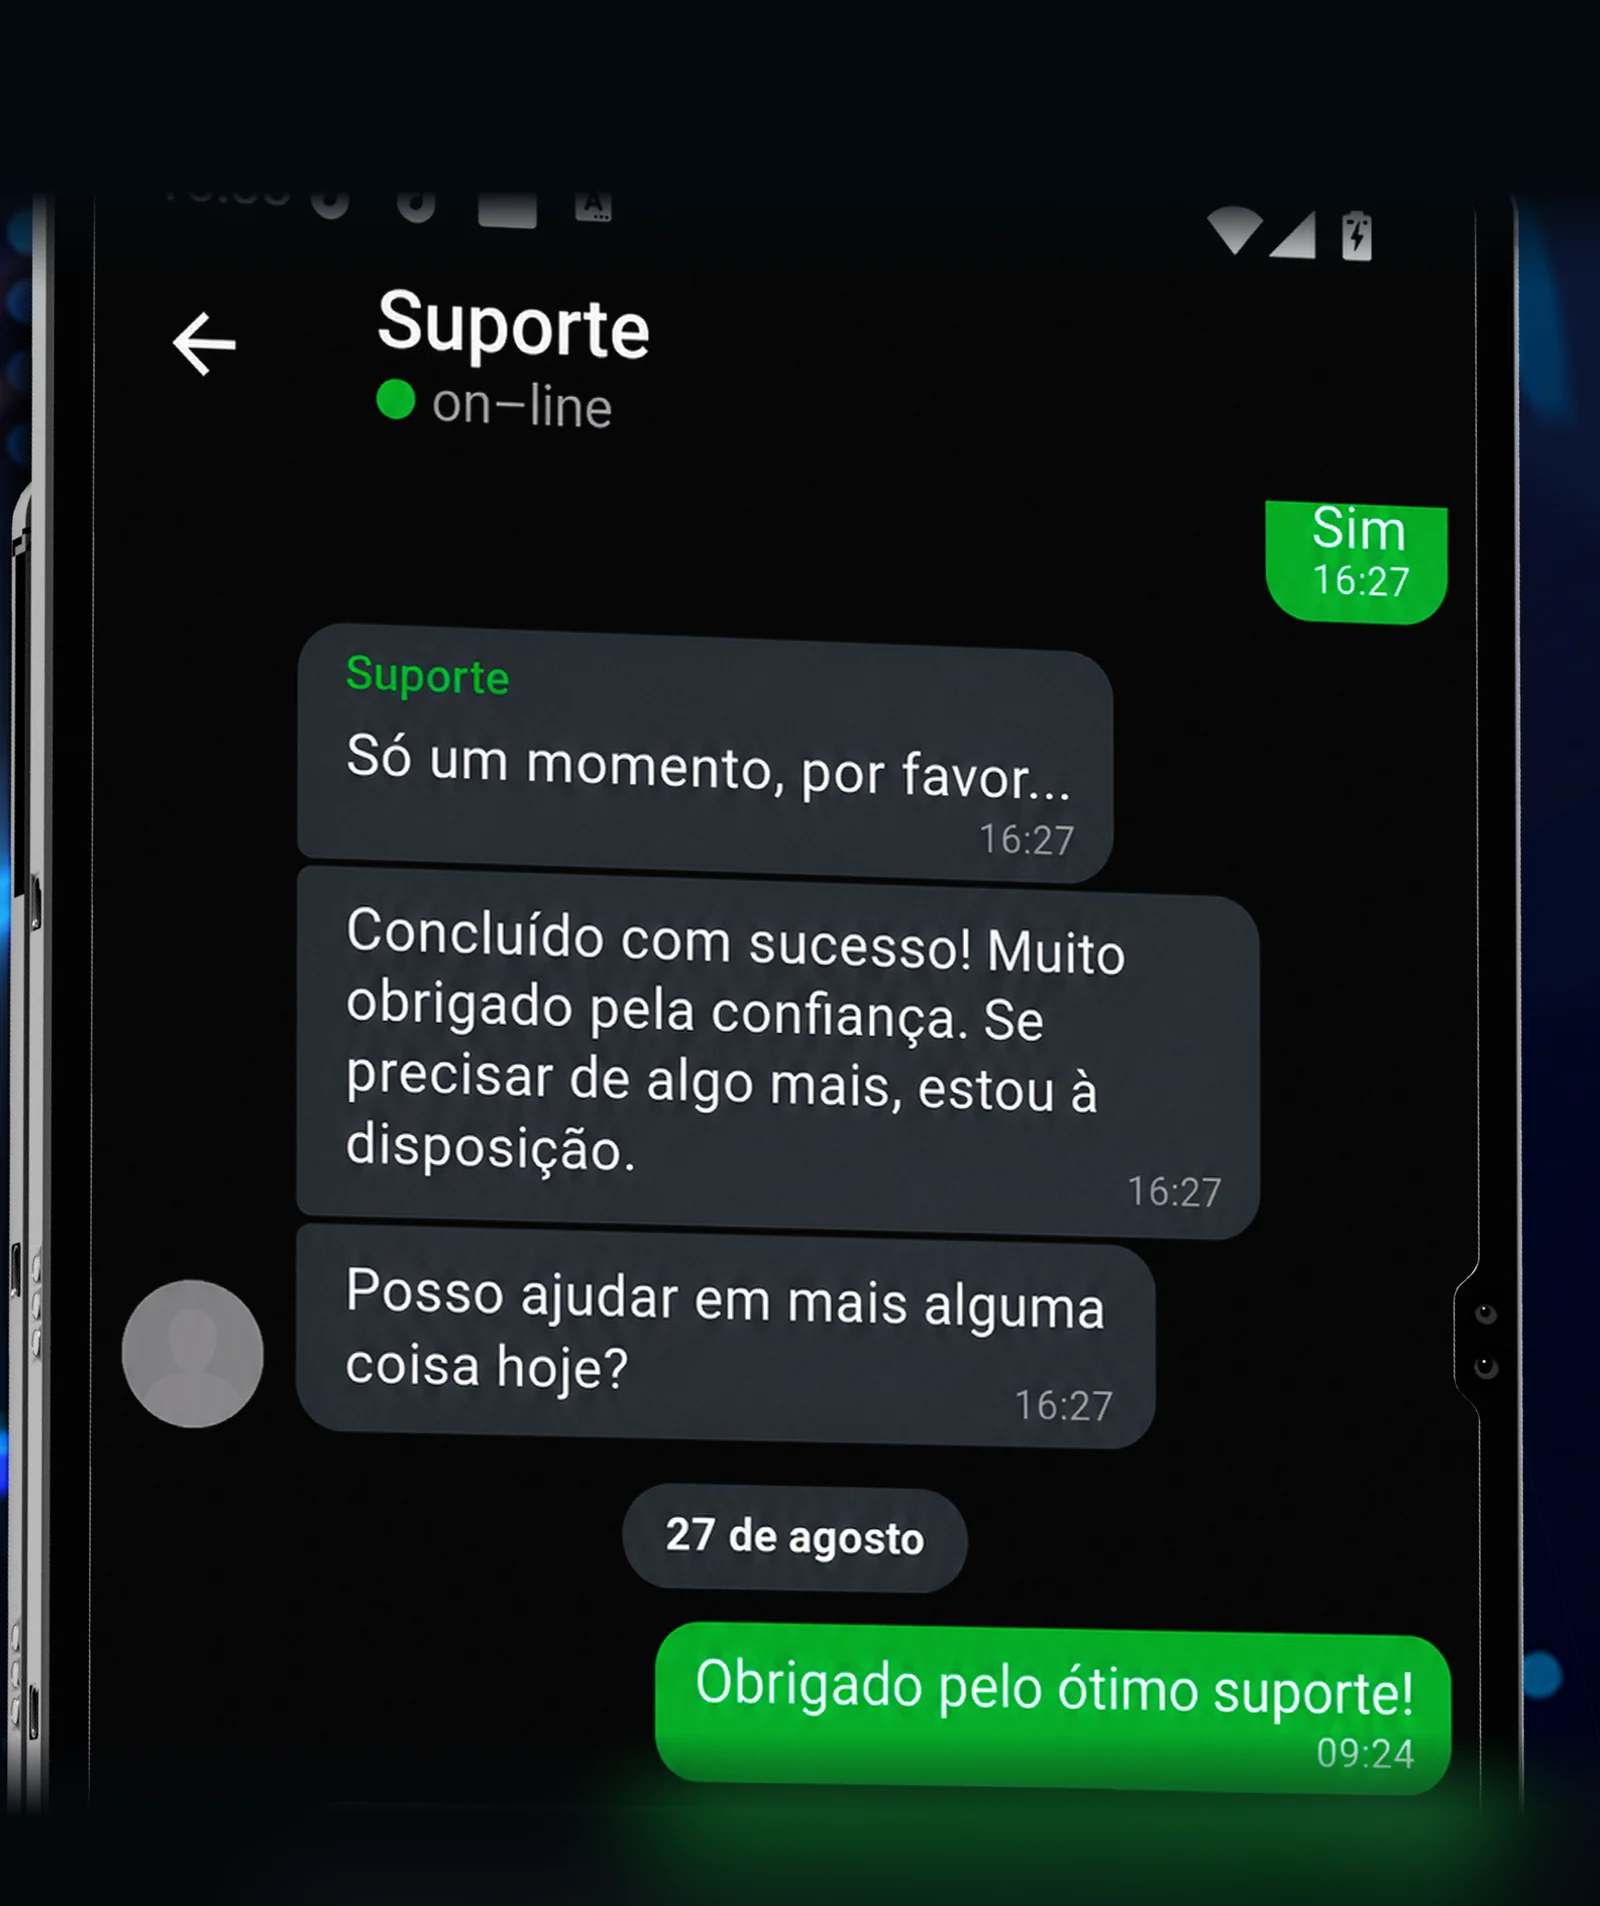
  • SoporteChat con el soporte dentro de la app

Lo que dice la norma

Cuánto es y cuándo llega la gratificación

Régimen laboral general de la actividad privada. Otros regímenes tienen reglas propias.

  • Un sueldoMontoigual a la remuneración que percibes en ese momento
  • 1ª quincenaPagode julio y de diciembre; el plazo no se negocia
  • 9%Bonificación con EsSaludde la gratificación, encima de ella
  • 6.75%Bonificación con EPSsi tu seguro es una entidad prestadora de salud

Ley N.° 27735 (congreso.gob.pe) y guía de gratificaciones del MTPE (gob.pe) — leídas el 05/11/2026

La Ley N.° 27735 dice que cada gratificación equivale a la remuneración que el trabajador percibe cuando corresponde pagarla, contando el básico y lo que recibes con regularidad. Si trabajaste menos de un semestre completo, la guía del MTPE (Ministerio de Trabajo y Promoción del Empleo) explica que el monto se reduce en proporción al tiempo trabajado.

La bonificación extraordinaria sale de la Ley N.° 30334: lo que el empleador habría aportado a EsSalud por la gratificación se te paga a ti, como un monto no remunerativo ni pensionable. Por eso es 9% si estás en EsSalud y 6.75% si tienes EPS (entidad prestadora de salud).

Antes de gastar

Revisa tu boleta antes de hacer planes

Seis cosas que conviene mirar el día que te depositan.

  • Que figure la bonificación

    Debe aparecer como concepto aparte. Si solo ves la gratificación, pregunta en planilla por escrito.

  • Que el monto sea tu sueldo

    Incluye lo que cobras con regularidad, no solo el básico. Las comisiones habituales pueden contar.

  • Que llegue a tiempo

    La primera quincena de julio y de diciembre. No es una fecha que el empleador elija.

  • Que sea proporcional si entraste hace poco

    Con menos de un semestre completo, cobras la parte que corresponde al tiempo trabajado.

  • Que no te descuenten aportes

    La gratificación no está afecta a aportes; esa es justamente la razón de la bonificación.

  • Que sepas a quién reclamar

    No pagarla a tiempo es infracción grave según la guía del MTPE. El reclamo va primero al empleador y luego a la SUNAFIL (Superintendencia Nacional de Fiscalización Laboral).

El orden sensato

Tres pasos antes de invertir un sol

Si alguno queda pendiente, la gratificación se queda en tu cuenta.

  1. Mata la deuda cara

    Tarjeta de crédito, préstamo de consumo, compras en cuotas con interés. Pagar eso te ahorra de forma segura lo que te cobraban; ninguna inversión te garantiza algo parecido.

  2. Arma o completa el colchón

    Junta tus gastos fijos de un mes y multiplícalos por los meses que tardarías en conseguir otro ingreso. Ese monto va a una cuenta de ahorro o a un plazo fijo, no a riesgo.

  3. Separa lo que ya está gastado

    Viaje de Fiestas Patrias, regalos, cena de Navidad, útiles de marzo. Si lo vas a gastar igual, ponlo aparte desde el primer día y deja de contarlo como ahorro.

Lado a lado

Dónde puede ir lo que sobra

De menor a mayor riesgo, con quién supervisa cada opción. Ninguna fila promete rentabilidad.

OpciónQué pasa con tu capitalQuién supervisa
Cuenta de ahorroEstable; ganas la tasa que publique la entidadSBS, y el Fondo de Seguro de Depósitos cubre hasta su límite
Depósito a plazo fijoEstable si respetas el plazo; retirar antes puede costarSBS, con la misma cobertura del Fondo
Fondo mutuoSube y baja con el valor cuotaSMV, por ser sociedad administradora inscrita
Acciones en la Bolsa de Valores de LimaPuede caer sin pisoSMV, con una SAB inscrita como intermediaria
CFD en una plataforma del exteriorPuedes perder todo el saldo depositadoNadie en el Perú: no figura en el registro de la SMV

sbs.gob.pe, fsd.org.pe y smv.gob.pe — leídos el 05/11/2026

La SBS (Superintendencia de Banca, Seguros y AFP) vigila a bancos, cajas y financieras; la SMV (Superintendencia del Mercado de Valores) vigila fondos mutuos y corredoras de bolsa. La comparación completa entre plazo fijo y trading está en depósito a plazo o trading.

La cuenta hecha

El reparto, con números

Un sueldo de ejemplo para que lo apliques al tuyo.

Supón un sueldo de S/ 2,000 y que estás en EsSalud. Te depositan S/ 2,000 de gratificación más S/ 180 de bonificación extraordinaria: S/ 2,180 en total.

Si ya no tienes deuda cara y tu colchón está completo, el tope razonable para una inversión de riesgo es la décima parte: S/ 218. Los otros S/ 1,962 van a lo que no se puede perder y a los gastos que ya tenías comprometidos.

  • Haz el reparto el mismo día del depósito. La plata que se queda «para ver» se gasta sola.
  • Si eliges plazo fijo, pregunta la penalidad por retiro anticipado antes de firmar.
  • Si eliges fondo mutuo, pide el prospecto y la comisión de administración, no la rentabilidad del año pasado.
  • Si te interesa la bolsa local, necesitas una SAB inscrita: lo explicamos en qué es una SAB.

Honestidad

Lo que la gratificación no es

  • No es plata que sobra

    Es parte de tu ingreso anual. Si la gastas toda, el resto del año lo vives con un sueldo menos.

  • No es capital para apostar

    Lo que separas para riesgo es la parte que puedes perder sin tocar tu vida diaria. El resto no se mueve.

  • No se multiplica con un «asesor» de WhatsApp

    Quien te promete un porcentaje fijo por mes sobre tu gratificación está vendiendo otra cosa. Nadie puede garantizarlo.

  • No es buena inicial para una cuota nueva

    Usarla de pie para algo que te deja una cuota mensual convierte un ingreso de una vez en una obligación de años.

  • No es lo mismo que la CTS

    La CTS es tu seguro de desempleo y tiene reglas propias. Lo vemos en cómo invertir la CTS.

  • No llega igual en todos los regímenes

    Microempresa, pequeña empresa y otros regímenes especiales tienen reglas distintas. Confírmalo en tu boleta.

El caso concreto

¿Y si quiero probar el trading con una parte?

  • THUNDER FLASH LLCEmpresaregistrada en Nevis, Reg. L 22853
  • No existeSupervisión en el Perúno está supervisada por la SMV
  • US$ 10Depósito desdemonto en que el sitio dice que empieza
  • hasta 3%Conversión de monedapor transacción, cuando hay cambio

safirion.com y Taxas Gerais de la Safirion (PDF) — leídos el 31/10/2026

Si después de los tres pasos todavía quieres conocer el mercado, empieza por la cuenta de demostración, que se opera sin dinero real. Si decides depositar, que sea solo la parte de riesgo y nunca la gratificación entera.

Ten claro lo que no tienes: la plataforma no está supervisada por la SMV y el dinero depositado no tiene la cobertura del Fondo de Seguro de Depósitos. Si aparece una ganancia, se declara a la SUNAT como renta de fuente extranjera; el detalle está en impuestos de la SUNAT.

Operar CFD (contratos por diferencia) y otros instrumentos apalancados implica riesgo de perder el capital invertido. Nunca uses la plata del colchón, la de la deuda ni la de los gastos de fin de año. Solo para mayores de 18 años.

Guías relacionadas

Preguntas frecuentes

¿Cuándo se paga la gratificación de julio y de diciembre?

En la primera quincena de julio y en la primera quincena de diciembre. La guía del MTPE aclara que ese plazo no se puede negociar entre empleador y trabajador.

Si no ves el depósito, revisa la boleta y reclama por escrito en planilla antes de ir a la SUNAFIL.

Fuente: Ley N.° 27735 — congreso.gob.pe

¿Cuánto me toca de gratificación?

En el régimen general, un sueldo: la Ley N.° 27735 dice que equivale a la remuneración que percibes cuando corresponde pagarla, con el básico y lo que cobras con regularidad.

Si trabajaste menos del semestre completo, cobras la parte proporcional al tiempo trabajado.

Fuente: Ley N.° 27735 — congreso.gob.pe

¿Qué es la bonificación extraordinaria del 9%?

Es lo que tu empleador habría aportado a EsSalud por la gratificación, que la Ley N.° 30334 manda pagarte a ti. Es 9% de la gratificación si estás en EsSalud y 6.75% si tu seguro es una EPS.

No es remunerativa ni pensionable, y debe figurar en tu boleta como concepto aparte.

Fuente: Guía de gratificaciones del MTPE — gob.pe

¿Me pueden descontar AFP u ONP de la gratificación?

La gratificación no está afecta a aportes ni contribuciones según la Ley N.° 30334. Si ves un descuento que no entiendes, pide a planilla el detalle por escrito.

El impuesto a la renta de tu boleta es otro asunto: lo calcula el empleador sobre tus ingresos del año, y la SUNAT publica las reglas.

¿Qué pasa si mi empleador no me paga la gratificación?

Según la guía del MTPE, no pagar íntegra y oportunamente la gratificación y la bonificación extraordinaria es infracción grave en materia laboral.

Empieza con un reclamo por escrito al empleador y guarda tus boletas. Si no responde, la denuncia va a la SUNAFIL.

Fuente: Guía de gratificaciones del MTPE — gob.pe

¿Conviene pagar deudas con la gratificación?

Casi siempre es lo mejor que puedes hacer con ella. Pagar una tarjeta o un préstamo de consumo te ahorra de forma segura el interés que estabas pagando.

Empieza por la deuda más cara, no por la más grande, y pide la constancia de pago.

¿Dónde ahorro la gratificación sin arriesgarla?

En una cuenta de ahorro o un depósito a plazo de un banco, caja municipal, caja rural o financiera. Esas entidades están bajo la SBS y son miembros del Fondo de Seguro de Depósitos, que cubre hasta un monto máximo que actualiza cada trimestre.

Compara tasas antes de que llegue el depósito y revisa la penalidad si retiras antes del plazo.

Fuente: fsd.org.pe

¿Puedo invertir la gratificación en la bolsa?

Sí, con la parte que puedes perder y después de resolver deuda y colchón. Necesitas una SAB (Sociedad Agente de Bolsa) inscrita en la SMV, y el precio de las acciones puede caer sin que nadie cubra la pérdida.

La supervisión de la SMV cuida el proceso, no el resultado.

¿Puedo poner mi gratificación en Safirion?

Nada te lo impide, pero no la recomendamos con la gratificación entera: la plataforma la opera THUNDER FLASH LLC, de Nevis, y no está supervisada por la SMV.

Si quieres conocerla, empieza por la cuenta de demostración y, si depositas, que sea solo la parte de riesgo. El depósito empieza en US$ 10 y la conversión de moneda cuesta hasta 3% por transacción.

¿Cuánto de la gratificación debería arriesgar?

Como máximo la décima parte, y solo cuando ya no tienes deuda cara y tu colchón está completo. Si te falta cualquiera de las dos cosas, la respuesta es nada.

Ese tope no es timidez: evita que una mala racha te obligue a vender justo cuando el mercado está en contra.

¿Curiosidad por el mercado? Empieza sin tu gratificación

La cuenta de demostración se opera con saldo de prueba, sin poner un sol de lo que acabas de cobrar.

Operar implica riesgo de perder el capital invertido. Esta página no es asesoría financiera, laboral ni tributaria; para tu caso, consulta con un especialista.

Operar implica riesgo de pérdida del capital invertido. Solo para mayores de 18 años. Enlace de afiliado.

Esta es una página de afiliado, no el sitio oficial de Safirion — el oficial es safirion.com. Podemos recibir comisión por los registros hechos desde nuestros enlaces. Eso no cambia ningún dato de esta página.

Fuentes de esta página

Este sitio es una página independiente de divulgación y no es operado por Safirion. La plataforma es operada por THUNDER FLASH LLC (Reg. L 22853, Nevis) y los pagos son procesados por SUNSET HORIZON CY LTD (Reg. HE464961, Chipre). Safirion no está supervisada por la SMV del Perú. Operar con apalancamiento implica riesgo de pérdida del capital invertido. Podemos recibir comisión por los registros hechos desde nuestros enlaces.